


Openbank Deutschland – Banking
3,4432.00 Rezensionen
App-Details
- Version
- 1.8.2
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 50.000+
- Entwickler
- Openbank S.A.
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
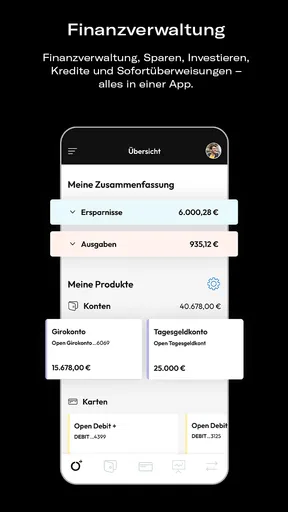
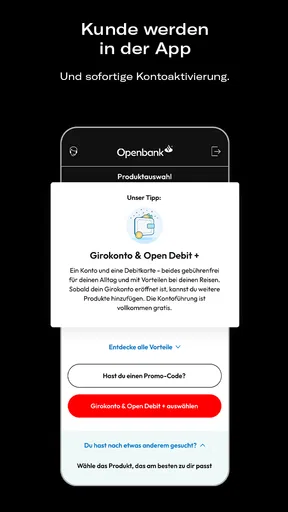
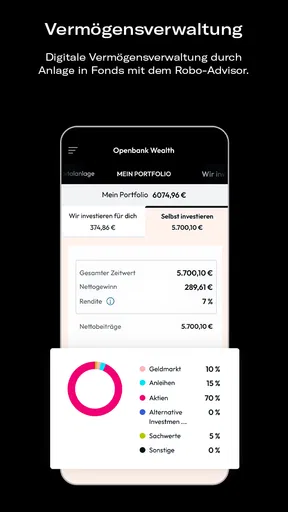
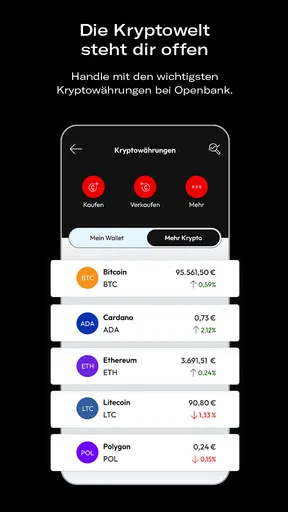
 Analyse von AppCompare
Eine neue Banking-App kann in der ersten Woche erstaunlich überzeugend wirken: Das Konto ist schnell erreichbar, wichtige Funktionen liegen auf dem Smartphone und der klassische Gang zur Filiale fällt weg. Bei Openbank Deutschland – Banking habe ich deshalb nicht nur darauf geschaut, wie modern der erste Eindruck ausfällt, sondern vor allem darauf, ob die Anwendung auch nach mehreren Wochen einen festen Platz im Alltag verdient. Die App gehört zur Kategorie Finanzen und wird von Openbank S.A. entwickelt. Sie ist kostenlos erhältlich und richtet sich an Nutzer, die ihre Bankgeschäfte möglichst direkt über das Handy erledigen möchten.
Der Ansatz ist klar: Openbank tritt in Deutschland mit einem vollständigen Banking-Angebot an, nicht bloß als ergänzende Zahlungs-App. Das macht einen wichtigen Unterschied zu Anwendungen, die hauptsächlich Ausgaben sammeln, Überweisungen vorbereiten oder mehrere Konten übersichtlich darstellen. Hier steht die Bankbeziehung selbst im Mittelpunkt. Mein Eindruck fällt insgesamt ordentlich, aber nicht vorbehaltlos aus: Für Menschen, die eine mobile Haupt- oder Zweitbank suchen, ist die App interessant. Wer jedoch bereits mit einer sehr ausgereiften Banking-Lösung zufrieden ist und nur ein makelloses, völlig reibungsfreies Erlebnis erwartet, sollte genauer prüfen, ob der Wechsel den zusätzlichen Aufwand rechtfertigt.
Der erste Eindruck: Warum die erste Woche neugierig macht
In der ersten Woche zählt bei einer Banking-App vor allem, ob sie Sicherheit und Orientierung vermittelt. Niemand möchte bei einer Überweisung lange überlegen, wo der richtige Bereich versteckt ist. Openbank Deutschland wirkt in diesem Zusammenhang wie ein Versuch, die Bank vollständig in den mobilen Alltag zu verlagern. Das passt besonders zu Nutzern, die ihre Finanzen ohnehin über das Smartphone organisieren und nicht zwischen einer traditionellen Bank-App, einer separaten Zahlungs-App und einem zusätzlichen Ausgaben-Tracker wechseln möchten.
Praktisch ist die klare Trennung der typischen Aufgaben. Im täglichen Gebrauch denke ich bei einer Bank-App an drei Situationen: Kontostand prüfen, Geld bewegen und nachvollziehen, was bereits passiert ist. Je weniger Sucharbeit dabei anfällt, desto eher wird die App tatsächlich regelmäßig geöffnet. Gerade morgens, nach einem Einkauf oder vor einer anstehenden Zahlung ist eine schnelle Kontrolle wichtiger als eine lange Liste an Zusatzfunktionen.
Ein realistisches Beispiel ist der Monatsanfang. Miete, Versicherungen und andere feste Ausgaben laufen ab, während gleichzeitig Gehalt oder andere Einnahmen eingehen. Ich würde die App dann nicht nur einmal öffnen, um den Kontostand anzusehen, sondern die Buchungen nacheinander prüfen: Ist die erwartete Zahlung angekommen? Wurde die Lastschrift korrekt verarbeitet? Reicht der verfügbare Betrag für die nächsten Tage? Eine Banking-App beweist ihren Wert nicht durch einzelne spektakuläre Momente, sondern durch solche kurzen, wiederkehrenden Kontrollen.
Der Einstieg ist außerdem für Menschen interessant, die ihre bisherige Bank nicht vollständig aufgeben möchten. Ein separates Konto kann helfen, bestimmte Ausgaben zu bündeln, Rücklagen übersichtlich zu halten oder den täglichen Zahlungsverkehr von anderen Finanzen zu trennen. Dabei sollte man sich aber bewusst sein, dass ein Zweitkonto zusätzliche Pflege erzeugt. Wer zwei Konten nutzt, muss Überträge, Daueraufträge und den tatsächlichen Gesamtstand im Kopf behalten. Die App kann diese Entscheidung erleichtern, aber sie nimmt dem Nutzer die organisatorische Verantwortung nicht ab.
Die Altersfreigabe ab null Jahren sagt wenig über die Komplexität eines Bankkontos aus, zeigt aber, dass die Anwendung nicht als Unterhaltung oder Spiel eingeordnet ist. Für Erwachsene und Familien, die gemeinsam über den Umgang mit Geld sprechen, ist das grundsätzlich passend. Trotzdem würde ich die App nicht allein nach der einfachen Alterskennzeichnung beurteilen. Finanzielle Entscheidungen bleiben ernst, besonders wenn ein neues Konto als Hauptkonto verwendet werden soll.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Openbank Deutschland ist seit dem 20. Dezember 2024 verfügbar und liegt in der aktuellen Version 1.8.2 vor. Diese Angaben sind für die Einordnung wichtig, weil eine vergleichsweise junge App naturgemäß noch nicht dieselbe lange Alltagserfahrung wie etablierte Bank-Anwendungen mitbringt. Das muss kein Nachteil sein: Ein neuer Start kann auch bedeuten, dass Abläufe konsequent für Smartphones gedacht wurden. Gleichzeitig sollten frühe Nutzer eine gewisse Bereitschaft mitbringen, sich auf Änderungen und Weiterentwicklungen einzustellen.
Für wen der Einstieg besonders gut passt
Ich sehe den größten Nutzen bei Menschen, die Bankgeschäfte selbstständig erledigen wollen und dabei eine mobile Oberfläche bevorzugen. Dazu gehören etwa Berufstätige mit wenig Zeit für Filialbesuche, Studierende, die ihre ersten eigenen Finanzroutinen aufbauen, oder Nutzer, die ein zusätzliches Konto bewusst vom bisherigen Girokonto trennen möchten. Auch wer regelmäßig unterwegs ist und den Kontostand lieber zwischendurch am Smartphone kontrolliert, findet hier einen naheliegenden Anwendungsfall.
Weniger überzeugend ist der Einstieg für Personen, die vor allem persönliche Beratung, ein stark verzweigtes Filialnetz oder eine bereits jahrelang gewohnte Desktop-Bankumgebung suchen. Ebenso würde ich vorsichtig sein, wenn mehrere komplexe Finanzprodukte, umfangreiche gemeinsame Kontostrukturen oder besonders ausgefeilte Haushaltsauswertungen entscheidend sind. Eine mobile Vollbanking-App kann vieles bündeln, aber sie ersetzt nicht automatisch jede Speziallösung.
Vom ersten Ausprobieren zum monatlichen Nutzen
Nach dem ersten Reiz entscheidet sich, ob eine Banking-App dauerhaft installiert bleibt. Bei Openbank Deutschland liegt der wiederkehrende Wert weniger in einer einzelnen Funktion als in der Möglichkeit, alltägliche Bankaufgaben an einem Ort zu erledigen. Das klingt unspektakulär, ist aber genau der Kern eines guten Finanzwerkzeugs. Ich möchte nicht jeden Monat neu lernen, wie eine Überweisung funktioniert oder wo ich eine Buchung finde.
Die wichtigste Gewohnheit ist deshalb eine kurze regelmäßige Kontrolle. Ich würde mir einen festen Zeitpunkt setzen, etwa nach dem Eingang des monatlichen Geldes oder am Wochenende. Dabei sollte man nicht nur den aktuellen Kontostand betrachten, sondern auch die nächsten fälligen Zahlungen und ungewöhnliche Buchungen. Dieser Ablauf macht die App wertvoller als ein gelegentliches Öffnen aus Neugier. Der langfristige Nutzen entsteht durch eine kleine, wiederholbare Routine, nicht durch den ersten modernen Eindruck.
Ein hilfreicher Arbeitsablauf besteht darin, Überweisungen nicht zwischen Tür und Angel auszuführen. Wenn ich eine Rechnung bezahle, prüfe ich zuerst Empfänger, Betrag und Verwendungszweck, bevor ich den Vorgang bestätige. Anschließend lohnt sich eine kurze Kontrolle der Buchung. Diese doppelte Prüfung wirkt vielleicht langsam, verhindert aber typische Fehler, die bei hektischer Bedienung entstehen. Gerade auf einem kleinen Bildschirm sollte man sich nicht von einer schnellen Oberfläche dazu verleiten lassen, wichtige Angaben nur zu überfliegen.
Auch für die persönliche Budgetplanung kann ein separates Bankkonto nützlich sein. Ich kann beispielsweise einen Betrag für laufende Ausgaben gedanklich von Rücklagen trennen und dadurch besser erkennen, welches Geld tatsächlich frei verfügbar ist. Das ist allerdings keine automatische Finanzberatung. Die App kann die Kontoführung vereinfachen, aber sie ersetzt weder ein eigenes Budget noch die Entscheidung, wie viel Geld für Miete, Lebensmittel, Freizeit und unregelmäßige Ausgaben zurückgelegt werden sollte.
Im Vergleich zu klassischen Bank-Apps ist der mögliche Vorteil die konsequente mobile Ausrichtung. Traditionelle Anwendungen fühlen sich manchmal wie ein zusätzlicher Zugang zu einem ursprünglich für Schalter und Papier entwickelten System an. Openbank positioniert sich dagegen als digitale Bank mit umfassendem Anspruch. Im Vergleich zu reinen Zahlungs-Apps liegt der Unterschied darin, dass der Nutzer nicht nur einzelne Zahlungen abwickelt, sondern seine Bankbeziehung über die Anwendung organisiert.
Gegenüber unabhängigen Finanzübersichten hat Openbank wiederum einen anderen Schwerpunkt. Ein Multi-Banking-Tracker kann mehrere Institute zusammenführen und dadurch einen besseren Gesamtblick ermöglichen. Eine einzelne Bank-App ist dafür naturgemäß weniger geeignet, wenn das eigene Geld über viele Anbieter verteilt ist. Wer genau diese Gesamtsicht braucht, sollte eine ergänzende Lösung in Betracht ziehen, statt von einer einzigen Banking-App alles zu erwarten.
Wie die App in wiederkehrenden Alltagssituationen abschneidet
Beim täglichen Bezahlen zählt vor allem Verlässlichkeit im Ablauf. Ich möchte vor einem Einkauf schnell prüfen können, ob der Betrag verfügbar ist, und später nachvollziehen, was tatsächlich abgebucht wurde. Für eine solche Nutzung ist eine Bank-App dann stark, wenn sie nicht mit unnötigen Umwegen belastet. Gleichzeitig darf Einfachheit nicht bedeuten, dass wichtige Informationen zu knapp dargestellt werden. Ein Kontostand ohne verständlichen Buchungskontext hilft bei der Fehlersuche nur begrenzt.
Bei Überweisungen ist die Situation ähnlich. Für gelegentliche Zahlungen reicht ein klarer, gut auffindbarer Vorgang. Wer jedoch regelmäßig mehrere Empfänger verwaltet, wiederkehrende Zahlungen organisiert oder geschäftliche und private Ausgaben trennt, braucht mehr Disziplin. Ich würde deshalb vor dem vollständigen Wechsel einige typische Vorgänge aus dem eigenen Monat nachstellen: eine normale Überweisung, die Kontrolle einer eingegangenen Zahlung und die Prüfung einer bereits verbuchten Ausgabe. Wenn diese drei Abläufe angenehm funktionieren, ist das ein besseres Zeichen als ein kurzer Blick auf die Startseite.
Für Reisen oder spontane Ausgaben kann eine mobile Bank besonders praktisch sein, weil man nicht auf einen Computer angewiesen ist. Trotzdem sollte man vor einer Reise nicht nur die App installieren, sondern auch die eigenen Zugangsdaten, Sicherheitsabläufe und eine alternative Zugriffsmöglichkeit im Blick behalten. Das ist kein spezieller Vorwurf gegen Openbank, sondern eine vernünftige Regel für jede digitale Bank. Wer ausschließlich ein einziges Smartphone und eine einzige App als Zugang nutzt, schafft sich sonst einen unnötigen Engpass, falls das Gerät verloren geht oder nicht funktioniert.
Wartung, Gewohnheit und die kleinen Pflichten
Eine Banking-App verursacht weniger sichtbare Arbeit als ein Papierordner, aber sie ist nicht wartungsfrei. Ich muss die Anwendung aktuell halten, mein Smartphone schützen und Benachrichtigungen sinnvoll einordnen. Die aktuelle Version 1.8.2 zeigt, dass Openbank die Anwendung weiterentwickelt. Updates können Verbesserungen bringen, bedeuten für mich aber auch, dass sich Menüs oder Abläufe verändern können. Bei einer Bank-App ist das besonders relevant, weil Vertrautheit ein Teil des Sicherheitsgefühls ist.
Die beste Wartungsroutine ist kurz und sachlich. Ich würde nach einem Update einmal prüfen, ob die wichtigsten Bereiche noch dort liegen, wo ich sie erwarte, und ob die zuletzt benötigten Kontoinformationen verständlich dargestellt werden. Außerdem sollte man die App nicht einfach auf einem alten, ungeschützten Gerät weiterverwenden. Das Betriebssystem muss mindestens Version 8.0 unterstützen; wichtiger als die reine Kompatibilität ist aber, dass das verwendete Smartphone selbst zuverlässig abgesichert und nicht dauerhaft mit veralteter Software betrieben wird.
Eine weitere Pflicht betrifft die Benachrichtigungen. Zu wenige Hinweise können dazu führen, dass ungewöhnliche Kontobewegungen zu spät auffallen. Zu viele Meldungen wiederum werden schnell ignoriert. Ich würde daher nur solche Hinweise aktiv beachten, die mir bei der Kontrolle des Kontos wirklich helfen. Eine Benachrichtigung ist kein Ersatz für einen regelmäßigen Blick auf die Buchungen, aber sie kann die Zeit verkürzen, bis eine auffällige Bewegung bemerkt wird.
Wer die App als Hauptbank verwendet, sollte außerdem einen festen Plan für den Fall haben, dass das Smartphone nicht verfügbar ist. Das kann ein verlorenes Gerät, ein leerer Akku oder ein technischer Defekt sein. Ich halte es für sinnvoll, wichtige Kontaktdaten und persönliche Notfallinformationen nicht ausschließlich innerhalb der App zu speichern. Diese Vorbereitung gehört zur digitalen Kontoführung genauso wie das Einrichten des Zugangs.
Bei einem Zweitkonto liegt die Wartung an einer anderen Stelle: Man darf es nicht vergessen. Ein Konto, das nur für einen bestimmten Zweck gedacht ist, sollte regelmäßig auf eingehende Zahlungen, laufende Aufträge und den verfügbaren Betrag kontrolliert werden. Sonst entsteht leicht der Eindruck, es sei automatisch übersichtlich, obwohl sich dort unbemerkte Aktivitäten sammeln können. Openbank kann diese Struktur ermöglichen, aber die Klarheit hängt davon ab, wie konsequent ich sie nutze.
Wo im Alltag Ermüdung entstehen kann
Die größte mögliche Ermüdung bei einer mobilen Bank entsteht nicht unbedingt durch eine einzelne schlechte Funktion, sondern durch wiederholte kleine Unterbrechungen. Wenn ich für einfache Aufgaben ständig suchen, bestätigen oder zwischen verschiedenen Ansichten wechseln muss, verliert die App ihren Vorteil. Das fällt am ersten Tag oft weniger auf, weil die Neugier die zusätzliche Aufmerksamkeit ausgleicht. Nach einigen Wochen bewerte ich dagegen nur noch, ob der Vorgang schneller und klarer ist als die Alternative.
Ein weiterer Punkt ist die Erwartung an ein vollständiges Banking-Angebot. Der Begriff Fullbanking weckt bei vielen Nutzern die Hoffnung, dass wirklich jede bisherige Bankaufgabe gleich bequem abgedeckt wird. In der Praxis unterscheiden sich die Bedürfnisse stark. Eine Person möchte nur ein Konto und gelegentliche Überweisungen, eine andere benötigt eine ausgefeilte Verwaltung mehrerer Zahlungsströme. Je höher die Ansprüche an Sonderfälle und Detailsteuerung sind, desto sorgfältiger sollte man die eigenen Monatsabläufe testen.
Auch der Wechsel selbst kann anstrengender sein als die spätere Nutzung. Kontaktdaten müssen angepasst, regelmäßige Zahlungen geprüft und wichtige Zahlungspartner informiert werden. Selbst wenn die App danach angenehm funktioniert, bleibt die Umstellungsarbeit bestehen. Ich würde deshalb nicht aus einem guten ersten Eindruck heraus sofort alle bisherigen Bankverbindungen aufgeben. Ein schrittweiser Test mit einem klar begrenzten Zweck zeigt besser, ob Openbank im eigenen Alltag trägt.
Für Nutzer mit mehreren Banken kann außerdem die fehlende Gesamtsicht zur Belastung werden. Wenn ich den Kontostand, Rücklagen und laufende Ausgaben über verschiedene Institute verteile, muss ich weiterhin selbst zusammenrechnen oder eine zusätzliche Übersicht verwenden. Eine einzelne Banking-App ist dann zwar ein guter Zugang zu ihrem eigenen Konto, aber keine vollständige Haushaltszentrale. Wer seine Finanzen ausschließlich über eine Gesamtübersicht steuern möchte, ist mit einem spezialisierten Multi-Banking-Werkzeug möglicherweise besser bedient.
Die öffentliche Resonanz fällt mit einem Durchschnitt von 3,4 bei rund 750 Bewertungen gemischt aus. Diese Zahl ist kein endgültiges Urteil über jede einzelne Nutzung, aber sie zeigt, dass der erste Eindruck nicht bei allen Menschen gleichermaßen überzeugt. Ich würde die Bewertung deshalb als Anlass nehmen, die App selbst anhand der eigenen wichtigsten Aufgaben zu testen, statt mich allein von der Produktbeschreibung oder von einzelnen sehr positiven Eindrücken leiten zu lassen.
Wann eine andere Lösung die bessere Wahl ist
Openbank Deutschland ist nicht automatisch die beste Option für jeden. Wer eine Bank mit langjährig vertrauten Abläufen, persönlicher Betreuung oder einer besonders breiten Kombination aus Finanzangeboten sucht, sollte die eigene Priorität klar benennen. Ebenso passt eine reine Zahlungs-App besser, wenn nur gelegentliche Transfers oder das Bezahlen im Mittelpunkt stehen und kein vollständiges Bankkonto benötigt wird.
Eine etablierte klassische Bank-App kann die bessere Wahl sein, wenn dort bereits Gehalt, Daueraufträge, Sparpläne und wichtige Zahlungspartner sauber eingerichtet sind. Der Wechsel zu einer neuen Anwendung bringt nur dann einen echten Gewinn, wenn die mobile Nutzung, die gewünschte Kontentrennung oder die digitale Ausrichtung den Umstellungsaufwand überwiegen. Für mich wäre das ein Fall, in dem man nicht nach dem modernsten Eindruck entscheidet, sondern nach der Zahl der monatlichen Aufgaben, die tatsächlich einfacher werden.
Auch für Menschen, die ihre Finanzen lieber am großen Bildschirm verwalten, ist eine mobile-first-Lösung nicht zwingend ideal. Das Smartphone ist hervorragend für kurze Kontrollen und einzelne Vorgänge. Bei umfangreichen Prüfungen, vielen Buchungen oder einer detaillierten Haushaltsplanung kann ein größerer Bildschirm angenehmer sein. Wer diese Arbeitsweise bevorzugt, sollte die mobile App eher als Ergänzung denn als alleinigen Finanzarbeitsplatz betrachten.
Mein Urteil nach dem Abklingen der Neuheit
Openbank Deutschland – Banking hat gute Voraussetzungen, dauerhaft relevant zu bleiben, wenn ich es als Werkzeug für regelmäßige, einfache Bankroutinen einsetze. Die kostenlose App verbindet den Anspruch einer vollständigen digitalen Bank mit dem Komfort, Kontobewegungen und Zahlungen unterwegs zu verwalten. Mit über 50.000 Installationen ist sie bereits bei einer sichtbaren Zahl von Android-Nutzern angekommen, bleibt aber im Vergleich zu sehr etablierten Bank-Anwendungen noch eine jüngere Erscheinung.
Mein entscheidender Tipp lautet, nicht die erste Woche zum alleinigen Maßstab zu machen. Teste die App an einem kompletten persönlichen Monatszyklus: Prüfe eingehende Zahlungen, erledige eine normale Überweisung, kontrolliere wiederkehrende Abbuchungen und beobachte, wie leicht du deinen verfügbaren Betrag einschätzen kannst. Wenn diese Abläufe ohne unnötige Reibung gelingen, hat die Anwendung eine realistische Chance, zur festen Gewohnheit zu werden.
Ich würde sie besonders denjenigen empfehlen, die eine moderne mobile Bankbeziehung suchen und bereit sind, ihre Finanzorganisation selbst in die Hand zu nehmen. Für ein zusätzliches Konto oder einen schrittweisen Einstieg ist sie plausibler als für einen unüberlegten Komplettwechsel am ersten Tag. Die kostenlose Verfügbarkeit senkt die Einstiegshürde, beseitigt aber nicht die Notwendigkeit, Konten, Zahlungen und Sicherheitsroutinen sorgfältig zu verwalten.
Unterm Strich bleibt mein Eindruck ausgewogen: Openbank Deutschland ist mehr als eine kurzfristige Spielerei, weil Banking naturgemäß regelmäßig gebraucht wird. Ob daraus jedoch langfristiger Wert entsteht, hängt stark davon ab, ob die App deine konkreten Monatsabläufe wirklich vereinfacht. Wer eine mobile Bank als tägliches Werkzeug sucht, sollte sie ausprobieren; wer bereits eine passende Lösung besitzt, braucht einen klaren praktischen Grund für den Wechsel. Genau an diesem Punkt entscheidet sich, ob sie nach dem Ende der ersten Neugier dauerhaft auf dem Smartphone bleibt.
Der Entwickler Openbank S.A. verfolgt damit einen nachvollziehbaren digitalen Ansatz, der vor allem für selbstständige Nutzer attraktiv ist. Meine Empfehlung fällt deshalb vorsichtig positiv aus: Die Anwendung verdient einen fairen Praxistest, aber keinen Vertrauensvorschuss ohne Prüfung. Wenn dir schnelle mobile Kontrollen, ein eigenständiges Bankkonto und möglichst wenig Abhängigkeit von Filialen wichtig sind, kann Openbank Deutschland gut in deine Routine passen. Wenn dagegen persönliche Beratung, komplexe Finanzverwaltung oder eine zentrale Übersicht über viele Banken im Vordergrund stehen, ist eine andere Lösung wahrscheinlich die bessere langfristige Wahl.
Vorteile
- Kostenloses Girokonto mit moderner
- übersichtlicher App
- Echtzeit-Benachrichtigungen informieren sofort über Kontobewegungen
- Apple Pay und Google Pay werden für mobiles Bezahlen unterstützt
- Unterkonten helfen dabei
- Einnahmen und Ausgaben besser zu organisieren
- Kontoeröffnung und Identitätsprüfung lassen sich vollständig online erledigen
Nachteile
- Nicht alle Funktionen sind für Geschäftskonten oder Selbstständige ausgelegt
- Für manche Services können zusätzliche Gebühren anfallen
- Der Funktionsumfang kann je nach Wohnsitz und Kontomodell variieren
- Bei technischen Problemen ist eine schnelle persönliche Hilfe nicht immer verfügbar
- Eine stabile Internetverbindung ist für die meisten App-Funktionen erforderlich
Häufig gestellte Fragen zu Openbank Deutschland – Banking
Was ist Openbank Deutschland – Banking und welche Leistungen bietet die App?
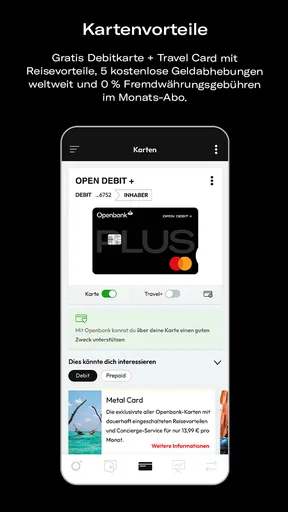
Openbank Deutschland – Banking ist die mobile Anwendung der Openbank, über die Kunden ihre Bankgeschäfte direkt per Smartphone verwalten können. Je nach Produktangebot lassen sich unter anderem Kontostände prüfen, Überweisungen ausführen, Karten verwalten, Umsätze kontrollieren und persönliche Einstellungen ändern. Vor dem Download sollte man prüfen, welche Funktionen und Kontomodelle aktuell in Deutschland verfügbar sind.
Wie sicher ist die Nutzung von Openbank Deutschland – Banking?
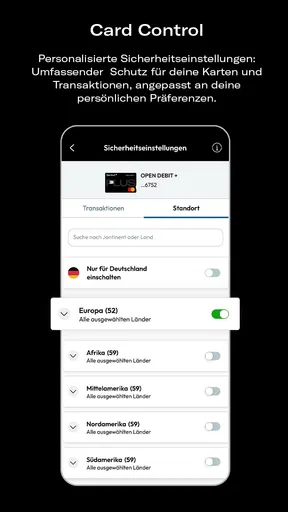
Die App verwendet übliche Sicherheitsmechanismen für mobiles Banking, beispielsweise eine geschützte Verbindung, Anmeldeverfahren und je nach Gerät biometrische Authentifizierung wie Fingerabdruck oder Gesichtserkennung. Trotzdem bleibt der Nutzer für den Schutz seines Smartphones, seiner Zugangsdaten und Bestätigungscodes verantwortlich. Installieren Sie die Anwendung ausschließlich aus offiziellen App-Stores und aktivieren Sie regelmäßig Sicherheitsupdates.
Kann ich mit der App Überweisungen durchführen und meine Bankkarte verwalten?
Ja, die Anwendung ist darauf ausgelegt, alltägliche Bankvorgänge mobil abzuwickeln. Dazu können Überweisungen, die Kontrolle von Zahlungseingängen und die Verwaltung verknüpfter Karten gehören. Je nach Kontotyp, Sicherheitsprüfung und aktueller Version können einzelne Funktionen unterschiedlich verfügbar sein. Vor einer wichtigen Zahlung sollten Empfängerdaten und Beträge sorgfältig kontrolliert werden.
Welche Voraussetzungen gelten für die Eröffnung oder Nutzung eines Openbank-Kontos?
Für die Nutzung benötigen Sie in der Regel ein kompatibles Android- oder iOS-Gerät, eine stabile Internetverbindung und ein entsprechendes Openbank-Konto beziehungsweise einen verfügbaren Antrag. Bei der Kontoeröffnung können persönliche Daten, ein Identitätsnachweis und weitere Prüfungen erforderlich sein. Die konkreten Voraussetzungen, Altersgrenzen und Bedingungen sollten vor dem Antrag in den offiziellen Informationen der Bank geprüft werden.
Ist Openbank Deutschland – Banking kostenlos und fallen zusätzliche Gebühren an?
Der Download der App ist normalerweise kostenlos, daraus folgt jedoch nicht automatisch, dass sämtliche Bankdienstleistungen gebührenfrei sind. Mögliche Kosten können vom gewählten Konto, Kartenmodell, Geldautomaten, Fremdwährungseinsatz oder bestimmten Zusatzleistungen abhängen. Lesen Sie deshalb vor der Kontoeröffnung das aktuelle Preis- und Leistungsverzeichnis sowie die Vertragsbedingungen, da sich Gebühren und Angebote ändern können.


